

Finzee - Budget planner
AJL Budget
- 0.0
- 0.00 beoordelingen
- 50.00K
- Downloads
- Free
- Prijs
Screenshots
Finzee - Budget planner Voor- en nadelen
Voordelen
- Overzichtelijke interface maakt budgetteren toegankelijk voor beginners.
- Categorieën helpen uitgaven snel en duidelijk te ordenen.
- Handig om financiële doelen en maandbudgetten bij te houden.
- Geeft meer inzicht in terugkerende uitgaven en dagelijkse gewoonten.
- Geschikt voor wie zonder ingewikkelde spreadsheets wil starten.
Nadelen
- Uitgebreide functies kunnen achter een betaald abonnement zitten.
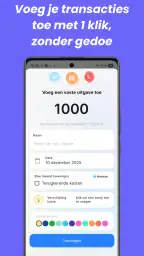
- Handmatige invoer van transacties kan na verloop van tijd veel werk zijn.
- Niet elke bank of financiële dienst wordt mogelijk ondersteund.
- Minder geschikt voor gedeelde huishoudbudgetten met meerdere gebruikers.
- Gegevens over uitgaven kunnen onnauwkeurig zijn bij vergeten invoer.
 Analyse door All-app
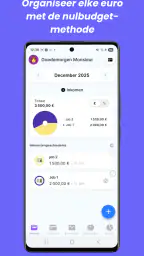
Ik heb Finzee bekeken als een budgetapp voor mensen die niet alleen willen zien waar hun geld blijft, maar vooraf willen beslissen wat elke euro moet doen. Dat verschil is belangrijk. Veel financiële apps verzamelen vooral uitgaven en zetten ze in grafieken. Finzee, ontwikkeld door AJL Budget, vertrekt vanuit een nulbudget: je verdeelt je beschikbare geld over enveloppen en spaardoelen, zodat “over” geld niet ongemerkt verdwijnt in losse aankopen.
Mijn eerste indruk is dat de app vooral nuttig is als je graag met duidelijke potjes werkt. Het is geen ingewikkelde beleggingsomgeving en ook geen bankapp. Je krijgt een praktische manier om je maand financieel op te delen. De app is gratis te gebruiken, valt onder de categorie financiën en heeft een PEGI 3-classificatie. Met meer dan 50 duizend installaties heeft Finzee inmiddels een bescheiden maar duidelijke gebruikersbasis.
De kern van Finzee is niet het terugkijken naar je uitgaven, maar het vooraf toewijzen van je geld. Dat maakt de ervaring anders dan bij een eenvoudige kasboek-app. Je kijkt niet pas aan het einde van de maand verbaasd naar een hoge rekening voor boodschappen of abonnementen. Je probeert eerder vast te leggen welk bedrag daarvoor beschikbaar is. Voor mij is dat de meest interessante reden om deze app te gebruiken.
Een nulbudget dat je maand overzichtelijk maakt
Ik let bij Finzee vooral op de momenten waarop je je budget wilt aanpassen: een envelop kan pas helpen als de bedragen die je erin ziet aansluiten op je actuele plan. Daarom zou ik wijzigingen niet tussen twee haastige boodschappen door doen, maar op een rustig moment waarop je ook kunt afwegen welke uitgave daarvoor moet wijken. Dat maakt de overgang naar het gebruik op je telefoon een stuk bewuster.
Van één saldo naar meerdere duidelijke enveloppen
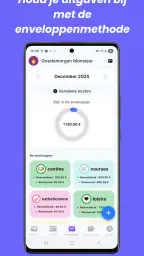
Het enveloppenidee is eenvoudig: je behandelt je geld alsof het verdeeld is over aparte potjes. Een potje kan bedoeld zijn voor huur, boodschappen, vervoer, vrije tijd, kleding of een rekening die maar af en toe komt. Daardoor voelt je totale saldo minder misleidend. Geld dat op je rekening staat, is immers niet automatisch vrij besteedbaar.
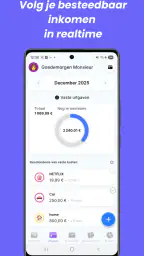
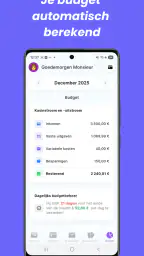
In Finzee kun je die manier van denken vertalen naar een nulbudget. Dat betekent niet dat je banksaldo letterlijk nul moet zijn. Het doel is dat je beschikbare inkomen een bestemming krijgt. Als er na vaste lasten nog een bedrag overblijft, wijs je dat toe aan variabele uitgaven, sparen of een andere envelop. Zo wordt “ik heb nog geld” vervangen door “ik heb nog geld voor deze specifieke doelen”.
Dat is vooral handig voor mensen die regelmatig te veel uitgeven aan kleine dingen. Een koffie, een bezorgmaaltijd of een spontane aankoop voelt afzonderlijk onschuldig. Het probleem ontstaat wanneer al die bedragen uit dezelfde ongedefinieerde voorraad komen. Een aparte envelop voor vrije tijd maakt de grens zichtbaar zonder dat je elke aankoop als een mislukking hoeft te zien.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Waarom deze aanpak anders aanvoelt dan een gewoon kasboek
Een kasboek is sterk in registratie: je voert een bedrag in en ziet later een overzicht. Finzee legt de nadruk op een beslissing vooraf. Dat vraagt iets meer aandacht aan het begin van een budgetperiode, maar kan daarna juist rust geven. Je hoeft niet voortdurend te gokken of een aankoop nog verantwoord is; je kijkt naar het bedrag in de bijbehorende envelop.
Daar zit ook een belangrijk psychologisch voordeel in. Een groot totaalbedrag op je betaalrekening nodigt uit tot optimisme. Een klein bedrag in je envelop voor uit eten is veel eerlijker. Je ziet meteen of een restaurantbezoek past binnen je eigen plan. Voor iemand die moeite heeft met impulsaankopen is dat concreter dan een algemene maandgrafiek.
Ik vind deze werkwijze ook geschikt voor onregelmatige kosten. Denk aan een jaarlijkse verzekering, onderhoud aan een fiets of cadeaus in een drukke feestmaand. In plaats van zo’n rekening telkens als verrassing te behandelen, kun je er geleidelijk ruimte voor maken. De app wordt dan niet alleen een hulpmiddel om te bezuinigen, maar ook om toekomstige uitgaven minder chaotisch te maken.
De app leren gebruiken zonder je hele financiële leven om te gooien
Je hoeft niet meteen tientallen enveloppen te maken. Sterker nog, dat zou ik niet aanraden. Begin met de categorieën die je gedrag echt beïnvloeden: vaste lasten, dagelijkse boodschappen, vervoer, vrije uitgaven en sparen. Als je na een paar weken merkt dat een bepaalde groep uitgaven steeds door elkaar loopt, kun je die later verfijnen.
Een te gedetailleerd budget klinkt nauwkeurig, maar kan in de praktijk vermoeiend worden. Als je voor elk klein type aankoop een aparte envelop maakt, ben je meer bezig met administreren dan met geld gebruiken. De kracht van Finzee zit juist in een indeling die snel genoeg is om vol te houden. Dat is een persoonlijke afweging: sommige gebruikers willen veel controle, anderen hebben vooral enkele duidelijke grenzen nodig.
Een realistisch voorbeeld uit een gewone maand
Stel dat je inkomen binnenkomt en je vaste lasten al redelijk voorspelbaar zijn. Na huur, energie en andere vaste verplichtingen blijft er ruimte over voor boodschappen, vervoer, ontspanning en sparen. In plaats van dat resterende bedrag als één vrij saldo te zien, verdeel je het in Finzee over verschillende enveloppen.
In de eerste week koop je iets meer boodschappen dan gepland. De app maakt die aankoop niet goedkoper, maar de envelop laat wel zien wat het gevolg is. Je kunt dan bewust kiezen: minder uitgeven aan afhaaleten, een andere envelop tijdelijk aanpassen of accepteren dat je spaardoel deze maand lager uitvalt. Dat is veel nuttiger dan pas aan het einde ontdekken dat je rekening ongemerkt is leeggelopen.
Hetzelfde werkt bij een onverwachte rekening. Als je al een buffer- of onderhoudsenvelop hebt, hoef je niet meteen je hele maandplan om te gooien. Heb je die ruimte niet, dan maakt Finzee het tekort zichtbaar. Dat kan ongemakkelijk zijn, maar het is precies de informatie die je nodig hebt om een betere keuze te maken.
Sparen zonder het geld als restje te behandelen
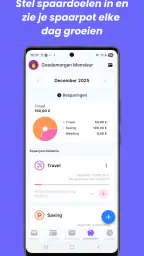
Veel mensen sparen wat er aan het einde van de maand toevallig overblijft. In de praktijk blijft er dan vaak weinig over. Door sparen als een eigen bestemming te behandelen, geef je het dezelfde status als een rekening. Dat betekent niet dat elk spaardoel altijd gehaald wordt. Het betekent wel dat je het doel bewust meeneemt voordat het geld verdwijnt in dagelijkse uitgaven.
Een handige aanpak is om spaardoelen niet allemaal tegelijk belangrijk te maken. Kies bijvoorbeeld één doel dat binnen enkele maanden haalbaar voelt en één doel voor de langere termijn. Zo voorkom je dat je budget uit te veel kleine ambities bestaat. Finzee helpt vooral bij het zichtbaar maken van die keuze; de discipline om het bedrag te blijven reserveren ligt nog steeds bij jou.
Daarom zou ik de app niet aanraden aan iemand die een volledig automatische oplossing verwacht. Het enveloppenmodel werkt pas goed wanneer je regelmatig controleert of de verdeling nog klopt. Wie liever alleen een bankrekening koppelt en automatisch rapporten ontvangt, kan een traditionele uitgavenanalyse handiger vinden.
Wat gebeurt er als je plan niet klopt?
Een budget is geen contract dat je nooit mag aanpassen. Als boodschappen duurder uitvallen of je vaker moet reizen, hoort je verdeling te veranderen. Het sterke punt van een nulbudget is niet dat je elke maand perfect voorspelt wat er gebeurt. Het is dat je tijdens de maand een bewuste herverdeling maakt in plaats van willekeurig geld te blijven gebruiken.
Ik zou daarbij een vaste gewoonte kiezen: controleer je enveloppen op een rustig moment, bijvoorbeeld wanneer je inkomen binnenkomt en halverwege de maand. De eerste controle is voor de verdeling, de tweede voor bijsturing. Dagelijks alles openen kan juist onnodige financiële spanning geven. Finzee werkt beter als hulpmiddel voor een kort, regelmatig moment dan als app die je voortdurend moet raadplegen.
De belangrijkste afweging: controle tegenover extra handwerk
De enveloppenmethode vraagt meer betrokkenheid dan een simpele lijst met transacties. Je moet bedragen categoriseren, keuzes maken en soms een bedrag verplaatsen. Voor mij is dat geen zwakte van de methode, maar wel een duidelijke drempel. De app kan je gedrag ondersteunen, maar niet automatisch bepalen hoeveel je werkelijk aan vrije tijd kunt besteden.
Ook moet je eerlijk zijn over onregelmatig inkomen. Als je salaris elke maand ongeveer gelijk is, ligt een vast maandbudget voor de hand. Bij wisselende inkomsten is het verstandiger om eerst alleen geld te verdelen dat daadwerkelijk beschikbaar is. Een te optimistische planning kan anders een vals gevoel van ruimte geven. In zo’n situatie vraagt Finzee meer handmatige planning en minder routine.
De gratis instap maakt het laagdrempelig om te ontdekken of deze aanpak bij je past. Tegelijk zijn er in-appaankopen van € 4,99 tot € 94,99 bij facturering via Play. Dat is iets om mee te nemen voordat je de app als langdurige financiële tool kiest. Ik zou eerst ervaren of je het enveloppenmodel echt volhoudt en pas daarna beslissen of extra betaalde mogelijkheden voor jou waarde hebben.
Voor wie een andere soort app beter kan zijn
Finzee is niet mijn eerste keuze voor iemand die vooral automatische bankkoppelingen, uitgebreide investeringsinformatie of zakelijke boekhouding zoekt. De app is gericht op persoonlijke budgettering. Wie meerdere rekeningen, ingewikkelde fiscale administratie of zeer uitgebreide rapportages wil beheren, heeft waarschijnlijk meer aan gespecialiseerde software.
Ook voor iemand die al jarenlang met een spreadsheet werkt, is overstappen niet vanzelfsprekend. Een spreadsheet biedt maximale vrijheid en kan complexe berekeningen aan. Finzee is aantrekkelijker als je juist minder wilt bouwen en sneller met enveloppen wilt werken. De ruil is duidelijk: je krijgt een meer toegankelijke budgetroutine, maar minder ruimte om alles volledig naar eigen hand te zetten dan in een zelfgemaakt bestand.
Praktische punten voor Android-gebruikers
De huidige versie is 3.0.3 en de app werkt op Android vanaf versie 7.0. Dat maakt de technische instap ruim genoeg voor veel Android-telefoons, ook wanneer je niet met het nieuwste toestel werkt. De app is gratis te installeren, maar houd tijdens het gebruik rekening met de genoemde betaalde opties.
Mijn advies is om vóór je begint na te denken over je eigen budgettaal. Gebruik namen die je meteen begrijpt, zoals “boodschappen deze maand” of “onderhoud fiets”, en niet te abstracte termen. Een envelop moet bij een snelle blik duidelijk maken waarvoor het geld bedoeld is. Dat kleine detail bepaalt in de praktijk of je het systeem blijft gebruiken.
Mijn oordeel over de dagelijkse waarde
Wat ik goed vind aan Finzee - Budget planner, is dat de app een abstract financieel probleem omzet in concrete keuzes. Je hoeft niet alleen te weten hoeveel je hebt uitgegeven; je ziet ook welk doel daardoor meer of minder ruimte krijgt. Dat maakt het gesprek met jezelf eerlijker, vooral bij uitgaven die op zichzelf klein lijken.
De app is het sterkst voor iemand die structuur zoekt zonder een ingewikkeld financieel systeem te willen leren. Studenten, jonge huishoudens, gezinnen met wisselende maanduitgaven en mensen die eindelijk grip op sparen willen krijgen, kunnen veel hebben aan de enveloppenaanpak. De grootste winst zit niet in een spectaculaire functie, maar in het feit dat je geld vooraf een bestemming geeft.
Mijn voornaamste waarschuwing is dat je geen wondermiddel moet verwachten. Als je inkomsten structureel lager zijn dan je vaste lasten, kan geen budgetapp dat oplossen. Finzee kan het tekort zichtbaar maken en helpen prioriteiten te stellen, maar niet de onderliggende rekensom veranderen. Ook bij veel financiële rekeningen of zeer onregelmatige inkomsten moet je bereid zijn extra tijd aan je administratie te besteden.
Voor mij verdient de app vooral een kans bij mensen die hun geld nu als één grote pot ervaren. Begin klein, maak alleen enveloppen die je gedrag echt sturen en plan vaste momenten om bij te werken. Als je na enkele weken merkt dat de grenzen duidelijker worden en sparen niet langer een toevallig restbedrag is, heeft Finzee zijn werk gedaan.
Finzee is op zijn best wanneer je niet meer informatie zoekt, maar betere financiële beslissingen wilt nemen. De combinatie van nulbudget, enveloppen en spaardoelen geeft je een tastbare manier om vooruit te plannen. Wie die actieve aanpak prettig vindt, krijgt een bruikbaar hulpmiddel voor dagelijkse keuzes. Wie volledige automatisering of professionele financiële administratie verwacht, kan beter naar een ander type app kijken.
Veelgestelde vragen
Wat is Finzee - Budget planner en waarvoor kun je de app gebruiken?
Finzee - Budget planner is een mobiele app waarmee je meer inzicht probeert te krijgen in je inkomsten, uitgaven en persoonlijke budgetten. Je kunt de applicatie gebruiken om vaste lasten te registreren, dagelijkse aankopen bij te houden en financiële doelen te plannen. Daardoor zie je sneller waar je geld naartoe gaat en welke uitgaven mogelijk kunnen worden verminderd.
Is Finzee - Budget planner geschikt voor beginners zonder ervaring met budgetteren?
Ja, de app is in principe geschikt voor gebruikers die nog niet eerder met een budgetplanner hebben gewerkt. De belangrijkste functies draaien rond het invoeren en ordenen van inkomsten en uitgaven, waardoor je stap voor stap overzicht kunt opbouwen. Wel kan het in het begin enige tijd kosten om categorieën, terugkerende betalingen en budgetlimieten correct in te stellen.
Moet ik mijn bankrekening koppelen aan Finzee - Budget planner?
Een bankkoppeling is niet altijd noodzakelijk om met een budgetplanner te beginnen. Je kunt doorgaans zelf financiële gegevens invoeren, wat handig is wanneer je volledige controle wilt houden over de informatie die je deelt. Controleer vóór gebruik welke synchronisatie- of importmogelijkheden de actuele versie aanbiedt en lees het privacybeleid zorgvuldig als de app om financiële toegangsrechten vraagt.
Is Finzee - Budget planner gratis te gebruiken of zijn er betaalde functies?
De beschikbaarheid van gratis en betaalde functies kan afhangen van de versie, het platform en eventuele abonnementen die de ontwikkelaar aanbiedt. Basisfuncties voor het registreren van inkomsten en uitgaven kunnen gratis beschikbaar zijn, terwijl uitgebreidere rapportages, extra categorieën of andere hulpmiddelen mogelijk achter een betaalmuur staan. Bekijk daarom de voorwaarden in de appwinkel voordat je downloadt.
Hoe veilig zijn mijn financiële gegevens in Finzee - Budget planner?
Omdat je met persoonlijke financiële informatie werkt, is het belangrijk om vóór installatie te controleren hoe Finzee met gegevens omgaat. Bekijk de privacyverklaring, de gevraagde machtigingen, eventuele synchronisatie met clouddiensten en de opties voor beveiliging zoals een pincode of biometrische toegang. Voer geen gevoelige bankgegevens in als je onvoldoende duidelijkheid hebt over opslag, verwerking en verwijdering.


